dスマホローン ドコモのアプリローンでキャッシング・お借入れ

スクリーンショット
詳細
- 評価
- 4.5
- バージョン
- 2.2.0
- 開発者
- NTT DOCOMO
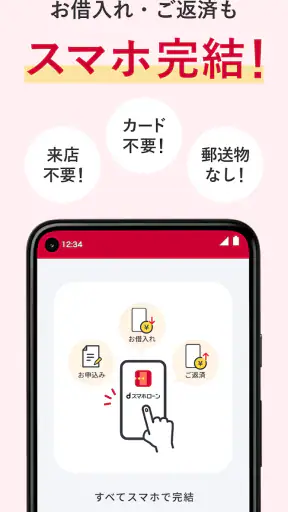
急な出費に対応するためのローンアプリを選ぶとき、私がまず見るのは、申込みから借入れ、返済までの流れがスマートフォンだけで完了するかどうかです。「dスマホローン ドコモのアプリローンでキャッシング・お借入れ」は、まさにその一点を中心に使い勝手を考えられる、NTT DOCOMOのファイナンスアプリです。
ローンは便利そうに見えても、途中で別の窓口へ移動したり、書類の準備に手間取ったりすると、急いでいるときほど負担になります。このアプリは、スマートフォン上で手続きを進められることが大きな特徴です。ドコモの回線契約を持っていない人も申込みの対象になるため、ドコモユーザー専用のサービスだと思っている人には、意外に感じられるかもしれません。
ただし、これは気軽な買い物アプリではなく、借入れを扱う金融サービスです。便利さだけで判断せず、返済計画を先に考えられる人向けです。私が実際にこのアプリを確認して感じたのは、店舗や電話中心のローンよりも、自分のペースで手続きを進めたい人に向いている一方、対面で相談しながら決めたい人には物足りなさが残るということでした。
スマホだけで進められることが、実際の使いやすさにどう効くか
申込みから返済までを一つの流れで考えられる
このアプリの中心的な価値は、申込みだけをスマートフォンで行うのではなく、借入れと返済までアプリ完結を目指せる点です。ローンの申込みでは、入力、確認、契約、借入れ、返済と複数の段階があるため、手続きの入口だけが簡単でも十分とは言えません。最初から返済まで同じ環境で管理しやすいことが、日常利用で効いてきます。
私なら、まず借りる前に返済日と毎月無理なく出せる金額をメモしてから操作します。アプリを開けばすぐ借りられるように感じても、借入れの判断まで勢いで進めてしまうのは危険です。スマートフォン完結という便利さは、時間を節約する反面、対面で立ち止まって考える機会を減らす面もあります。
特に役立つのは、仕事や育児で営業時間に合わせて店舗へ行きにくい人です。昼休みや帰宅後など、自分の都合のよいタイミングで手続きを確認できます。移動時間が不要なので、急な支払いに備えたい人にとっては、通常の窓口型ローンより現実的な選択肢になりやすいでしょう。
ドコモ回線がなくても検討できる
ドコモの回線契約が必要だと思ってアプリを避けている人もいると思いますが、回線契約を持っていない人も申込みできます。この点は、サービス名から受ける印象と実際の利用対象に差がある部分です。私は、ドコモユーザー向けの専用アプリというより、スマートフォンで金融手続きを完了したい人に開かれたサービスとして見るのが自然だと感じました。
一方で、誰でも無条件に借りられるという意味ではありません。申込みができることと、希望どおりに利用できることは別です。審査や契約条件を確認し、自分の状況に合うかを判断する必要があります。ここを飛ばして「回線契約がなくても使えるから簡単」と考えるのは避けたいところです。
日常の金融管理に向く操作の考え方
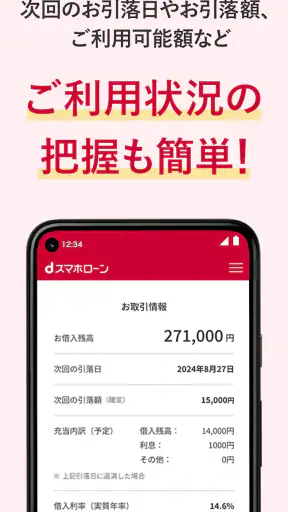
ローンアプリでは、借入れのボタンだけを探すのではなく、返済に関する情報を先に確認する使い方が大切です。私は、利用を始めるなら、借入れ前に返済予定、利用残高、次に必要になる操作を確認する習慣を作ります。アプリ完結型の強みは、手続きが早いことだけではなく、スマートフォンから状況を見直しやすいことにもあります。
ここでの具体的なコツは、生活費の口座と返済用の資金を頭の中で分けることです。給料日直後に使える金額をそのまま返済へ回せるとは限りません。家賃、通信費、食費などを差し引いた後に、返済分を確保できるかを考えてから借入れを決めると、アプリの手軽さに流されにくくなります。
アプリ完結の便利さと、自己管理の責任
店舗型のローンでは、担当者に質問しながら進められる安心感があります。その代わり、訪問や待ち時間が発生します。このアプリはその反対で、自分で情報を読み、自分で入力し、自分で返済を管理するスタイルです。私は、説明を自分で確認することに抵抗がない人なら、こちらのほうが気楽だと思います。
ただ、分からない点をそのままにして画面を進める人には向きません。金融サービスでは、借入れ後に困らないための確認が重要です。表示された条件や返済に関する案内を読み飛ばさず、納得できない部分があるなら操作を止めるくらいの慎重さが必要です。
急な支払いに使うなら、借入れ前の順番が重要
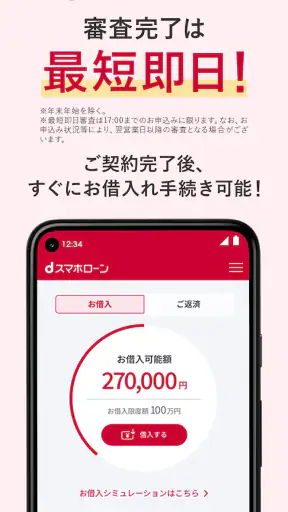
現実的な場面として、給料日前に家電の修理費や医療関連の支払いが発生したケースを考えてみます。まず支払期限、手元資金、次の収入日を整理し、それでも不足する金額だけを検討します。その後でアプリから申込みや借入れを進める順番なら、必要以上に借りるリスクを抑えられます。
反対に、先に借入れ可能額を見てから使い道を考えるのはおすすめしません。使える金額が大きく見えると、必要な支出と欲しい支出の境界が曖昧になりやすいからです。私なら、用途と返済原資を書き出せない借入れには、このアプリに限らず慎重になります。
通常のカードローンや店舗窓口との違い
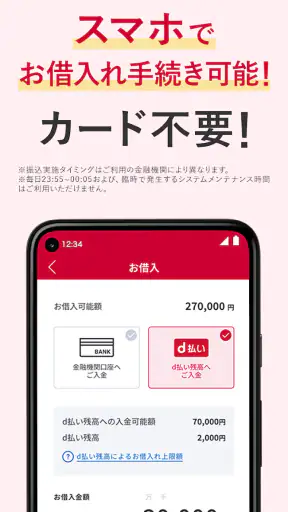
一般的なカードローンと比べると、このアプリの分かりやすい違いは、スマートフォン上で手続きをまとめやすいことです。カードを持ち歩く運用や、窓口へ出向く運用より、スマートフォンを中心に管理したい人に合います。ドコモ回線の有無にかかわらず申込みを検討できる点も、利用者を限定しにくい特徴です。
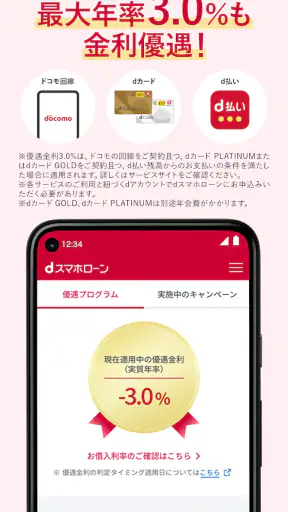
ただし、アプリだから必ず条件が有利になるわけではありません。金利、返済方法、利用条件などは、申込み前に画面の案内を確認して判断するべきです。私は、手続きの便利さと借入れ条件の良さを同じものとして考えないようにしています。比較するときは、銀行や他のローンサービスも含め、総返済額と返済期間を見比べるのが基本です。
銀行の目的別ローンが使える状況なら、そちらのほうが用途や条件に合う場合もあります。家族や勤務先から一時的に立て替えられるなら、借入れ自体を避けられる可能性もあります。このアプリは、他の手段を確認したうえで、スマートフォン完結の手軽さに価値を感じる人が選ぶものだと私は考えます。
実際に使う前に確認しておきたいこと
最初に確認したいのは、自分が必要としているのが「申込みのしやすさ」なのか、「低い負担で借りられること」なのかです。この二つは同じではありません。前者を重視するならアプリの利点が生きますが、後者を重視するなら、他の金融機関や借入れ方法と条件を比較する時間を取るべきです。
次に、スマートフォンの操作だけで重要な契約内容を読むことに不安がないかを考えます。文字を流し読みする癖がある人は、申込みを急がないほうがよいでしょう。画面上で完了するからこそ、入力内容や返済条件を自分で確認する責任が大きくなります。
さらに、返済を忘れない仕組みを自分で作れるかも重要です。カレンダーへの記録、口座残高の確認、毎月の支出管理など、アプリの外側で行う準備が必要になります。アプリが手続きをまとめてくれても、家計全体まで自動で整えてくれるわけではありません。
バージョンと対応環境から見た導入のしやすさ
現在のバージョンは2.2.0で、Androidでは8.0以上が必要です。比較的新しいスマートフォンを使っている人なら、導入前にOS条件で大きくつまずく可能性は低いでしょう。ただし、古い端末を使っている場合は、インストール前に対応状況を確認しておくのが安全です。
アプリの種類は無料で、対象年齢は3歳以上と表示されています。ただし、年齢表示が低いからといって、ローンを子ども向けに意味するものではありません。実際に利用を検討するのは、契約内容と返済責任を理解できる成人です。ここはアプリストアの年齢区分と金融サービスの利用判断を混同しないようにしたい部分です。
評価の高さをどう受け止めるか
ストアでは平均4.5の評価があり、評価数は約6,500件、レビュー数は約770件です。利用者から一定の支持を得ていることは、使い勝手を判断する材料になります。インストール数も10万以上に達しており、少なくとも誰にも知られていない試験的なアプリという印象ではありません。
ただし、評価が高いから自分にも合うとは限りません。金融アプリでは、申込みのしやすさを評価する人もいれば、返済管理や条件の分かりやすさを重視する人もいます。私は評価を安心材料の一つとして見ますが、最終的には自分の借入れ目的と返済計画を優先します。
このアプリを選ばないほうがよい場面
返済額を毎月の家計に組み込めない場合は、インストールしてもすぐ借りるべきではありません。生活費の不足を恒常的に埋める目的で使うと、借入れが一度の対処では終わらなくなる可能性があります。急な支出への対応と、慢性的な家計赤字の補填は、同じローンでも意味が違います。
また、担当者に相談しながら条件を理解したい人は、店舗や対面相談のあるサービスのほうが安心できるでしょう。アプリ完結は、相談の手間を減らす代わりに、自分で読む量と判断する場面を増やします。スマートフォン操作が苦手というより、金融契約を一人で決めることに不安がある人には、別の選択肢が適しています。
借入れを急いでいる人にも、いったん立ち止まってほしいです。申込みがスマートフォンで進められることは便利ですが、審査や契約が自分の希望どおりになると決まっているわけではありません。今日中に必ず資金が必要という状況なら、支払先への相談や別の資金手段も同時に考えるべきです。
どんな人なら便利さを生かしやすいか
私が特に向いていると思うのは、ドコモ回線の有無に左右されず、金融手続きをスマートフォンでまとめたい人です。仕事の都合で店舗へ行きにくく、入力内容を自分で確認でき、返済日を管理できるなら、アプリ完結のメリットを受けやすいでしょう。
一方、最も重要なのは、借入れ後の行動まで考えられることです。必要額を限定し、返済の資金を先に確保し、利用残高を定期的に確認する。この三つを実行できる人なら、手続きの簡便さを単なる衝動買いの入口ではなく、計画的な一時資金の手段として扱えます。
NTT DOCOMOが提供するファイナンスアプリとして、スマートフォンだけで申込みから借入れ、返済まで進められる点は明確な強みです。無料で導入でき、ドコモ回線の契約がない人も申込みを検討できるため、入口の広さもあります。リリースは2022年6月22日で、現在のバージョンは2.2.0です。
私の結論は、手続きを簡単にしたい人には有力ですが、借入れそのものを簡単に考えてはいけないアプリです。まず返済計画を作り、条件を読み、他の方法と比べる。その順番を守れるなら、急な支払いに対する現実的な選択肢になります。逆に、返済の見通しが立たないまま「すぐ使えそう」という理由だけで選ぶなら、私はおすすめしません。


